

Eine Wohnung in Berlin kaufen: Der komplette Schritt-für-Schritt-guide für 2026
Der Kauf einer Wohnung ist für die meisten Menschen die größte finanzielle Entscheidung ihres Lebens.
Und dennoch starten die meisten Käufer in den Prozess, ohne ein klares Bild davon zu haben, was tatsächlich passiert, was wann ansteht, wie hoch die realen Kosten sind, worauf man bei einer Besichtigung achten sollte und was zwischen einer mündlichen Einigung und der Schlüsselübergabe schiefgehen kann.
Dieser Leitfaden hilft Ihnen dabei, einen Plan zu erstellen.
Kein Fachjargon, keine Vereinfachungen. Einfach der Prozess, Schritt für Schritt, so wie er 2026 in Berlin tatsächlich abläuft.
Ob Sie Erstkäufer sind, aus dem Ausland zuziehen oder als rückkehrender Expat zum ersten Mal das deutsche Immobiliensystem durchlaufen – das ist der Leitfaden, den Sie brauchen, bevor Sie loslegen.
Schritt 1: Ein realistisches Budget festlegen
Bevor Sie auch nur ein einziges Inserat öffnen, brauchen Sie eine ehrliche Zahl: Was können Sie sich tatsächlich leisten?
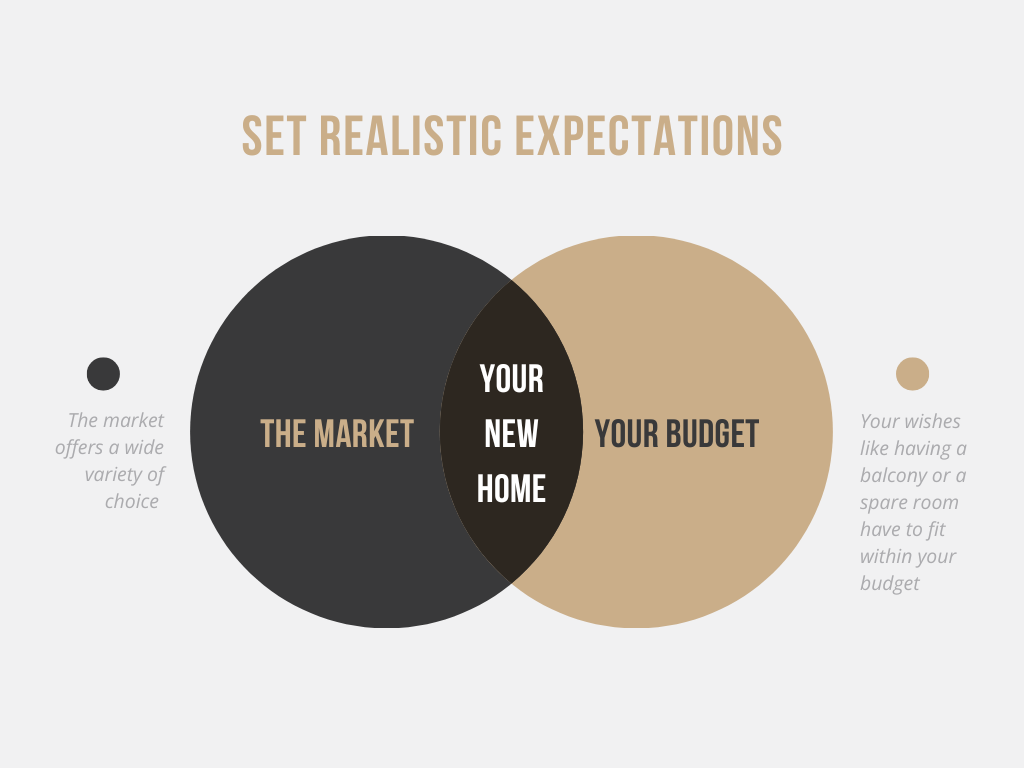
Diese Zahl hat zwei Komponenten: Ihr Budget und das, was der Markt bietet. Ihr neues Zuhause liegt in der Schnittmenge dieser beiden Bereiche.
Das eigene Budget verstehen
Deutsche Banken finanzieren in der Regel maximal 80–90 % des Kaufpreises. In den meisten Fällen müssen Sie mindestens 10–20 % des Kaufpreises als Eigenkapital mitbringen. Bei einer Wohnung für 500.000 € entspricht das 50.000–100.000 € aus eigenen Mitteln.
Hinzu kommen die Kaufnebenkosten – und diese werden von Erstkäufern durchweg unterschätzt, insbesondere von jenen, die aus Märkten wie Großbritannien oder den USA kommen, wo diese Gebühren anders strukturiert sind:
Grunderwerbsteuer: 6,0 %
Notar- und Grundbuchkosten: ca. 1,5 %
Maklerprovision (Käuferseite): 3,57 % inkl. MwSt.
Gesamte Kaufnebenkosten: ca. 11 %
Was das in der Praxis bedeutet: Für eine Wohnung im Wert von 500.000 € benötigen Sie zusätzlich zu Ihrem Eigenkapitalanteil rund 55.000 € – und Banken finanzieren die Kaufnebenkosten in der Regel nicht. Sie erwarten, dass Sie diese vollständig aus eigenen Mitteln decken.
Planen Sie insgesamt mit mindestens 100.000 € an liquiden Mitteln für einen Kauf im Wert von 500.000 €.
Den Markt verstehen
Der Markt ist wie das Wetter – man kleidet sich entsprechend. Wir können uns über das Wetter und den Markt beschweren, aber wir können im Winter nicht im T-Shirt vor die Tür gehen, und wir bekommen kein Penthouse für 100.000 €. Sie können nur innerhalb der Optionen wählen, die der Markt bietet. Seien Sie realistisch, was innerhalb Ihres verfügbaren Budgets möglich ist.
Unser Rat: Holen Sie sich eine Finanzierungsbestätigung (Finanzierungsbestätigung) Ihrer Bank, bevor Sie aktiv mit der Suche beginnen. Verkäufer und Makler nehmen Käufer mit bestätigter Finanzierung deutlich ernster – und in einem umkämpften Segment kann das den Unterschied ausmachen zwischen einer Besichtigung und der Auskunft, die Wohnung sei bereits reserviert.
Schritt 2: Definieren, wonach Sie suchen
Mit einem klaren Budget geht es weiter zur Suche. Doch eine Suche ohne klare Prioritäten führt zu wochenlangem ziellosem Scrollen und verschwendeten Besichtigungen.
Bevor Sie ein Portal öffnen, beantworten Sie diese Fragen klar:
Muss-Kriterien (nicht verhandelbar):
Für welche Stadtteile sind Sie offen? Berlin ist eine große, geografisch weit gestreute Stadt – Prenzlauer Berg und Spandau sind nicht derselbe Markt
Mindestgröße in Quadratmetern?
Mindestanzahl an Zimmern?
Erdgeschoss: akzeptabel oder nicht?
Aufzug erforderlich?
Nice-to-haves (bevorzugt, aber flexibel):
Balkon oder Terrasse?
Einbauküche vorhanden?
Zustand: bezugsfertig, oder sind Sie offen für eine Renovierung?
Stellplatz oder Garage?
Ausschlusskriterien (sofortige Ablehnung):
Starker Straßen- oder Straßenbahnlärm?
Keine U-Bahn oder S-Bahn in Gehweite?
Bestimmte Gebäudetypen oder Baujahre, die Sie vermeiden möchten?
Diese Liste erspart Ihnen Wochen. Sie macht die Zusammenarbeit mit einem Makler zudem deutlich produktiver – ein Käufer, der weiß, was er will, erzielt bessere Ergebnisse als jemand, der sich noch nicht sicher ist.
Schritt 3: Die Suche – wo und wie
Die großen Portale
ImmoScout24 ist mit Abstand das meistgenutzte Immobilienportal in Berlin – sowohl bei Käufern als auch bei Maklern. Richten Sie eine gespeicherte Suche mit E-Mail-Benachrichtigungen für Ihre Kriterien ein. In umkämpften Segmenten erhalten neue Inserate innerhalb der ersten 24–48 Stunden dutzende Anfragen.
Immowelt und Kleinanzeigen (ehemals eBay Kleinanzeigen) ergänzen die Suche, haben jedoch im Berliner Wohnungskaufmarkt deutlich geringeres Volumen.
Off-Market-Immobilien
Ein erheblicher Teil der Berliner Immobilientransaktionen findet komplett abseits der öffentlichen Portale statt. Makler mit aktiven Käufernetzwerken bringen registrierte Käufer direkt mit Immobilien zusammen – bevor ein Inserat online geht, oder anstelle davon.
Wenn Sie ein klares Profil haben, lohnt es sich, sich bei lokalen Maklern in Ihren Zielbezirken als Käufer zu registrieren. Das kostet Sie nichts und eröffnet Ihnen Zugang zu einem Markt, den viele Käufer nie zu Gesicht bekommen.
Bei Brancaccio Properties führen wir eine aktive Käuferdatenbank. Wenn Sie uns Ihre Suchkriterien mitteilen, kontaktieren wir Sie direkt, sobald eine passende Immobilie verfügbar wird – einschließlich Off-Market-Gelegenheiten. Jetzt als Käufer registrieren →
Wie schnell müssen Sie handeln?
Im Berliner Mittelsegment (300.000–700.000 €) erhalten gut bepreiste Wohnungen in gefragten Lagen regelmäßig 30–50 Anfragen innerhalb der ersten 48 Stunden nach Veröffentlichung. Besichtigungstermine werden oft schon in der ersten Woche vergeben.
Das bedeutet: Ihre Finanzierung sollte stehen, bevor Sie mit der Suche beginnen, und Ihre Entscheidungskriterien sollten so klar definiert sein, dass Sie auf ein neues Inserat innerhalb von Stunden – nicht Tagen – reagieren können.
Schritt 4: Besichtigungen – worauf Sie wirklich achten sollten
Eine Besichtigung dauert in der Regel 20–30 Minuten. In dieser Zeit müssen Sie viele Fragen stellen. Haben Sie keine Angst, unerfahren zu wirken – niemand kauft regelmäßig Immobilien. Der Makler weiß, dass Sie kurz davorstehen, eine der wichtigsten Entscheidungen Ihres Lebens zu treffen.
Die Wohnung selbst
Der beste Rat, den ich hier geben kann: Lernen Sie die Immobilie kennen und hören Sie auf Ihr Bauchgefühl. Die Wahl einer Immobilie ist ein emotionaler Prozess, während der Kauf eher ein technischer ist. Die erste Besichtigung sollte eine Frage beantworten: Kann ich hier und in dieser Nachbarschaft leben? Bedenken Sie, dass Sie selbst mit unbegrenztem Budget nie die perfekte Wohnung finden werden. Eine erfolgreiche Wohnungssuche besteht aus einer Reihe von Kompromissen, mit denen Sie leben können. Verstehen Sie den Unterschied zwischen Merkmalen, die schön wären, und solchen, die Sie wirklich brauchen.
Die zweite Besichtigung gliedert sich in zwei Arten. Wenn die Wohnung renoviert oder in gutem Zustand ist und Sie keine Sanierung planen, bringen Sie einen Bausachverständigen mit. Keinen Architekten, keinen handwerklich begabten Freund. Ein Architekt schätzt die Feuchtigkeit in einem Fleck, ein Sachverständiger sagt Ihnen, wie viel Wasser sich prozentual in der Wand befindet. Er findet Dinge, die für den Eigentümer unsichtbar sind.
Dann gibt es das Projekt: die Art von Wohnung, die alt und veraltet ist und komplett saniert werden muss. In diesem Fall benötigen Sie ein Bauunternehmen, das Ihnen eine Vorstellung von den Kosten gibt, um Ihre Vision für diese Immobilie umzusetzen. Bitten Sie um eine detaillierte Kalkulation mit allen Positionen und Preisen, damit Sie den Sanierungspreis anpassen können – je nachdem, ob Sie hochwertigere Materialien wählen oder kosteneffizienter vorgehen.
Wichtig: Verabschieden Sie sich von der Vorstellung, die Wohnung müsse perfekt sein, weil Sie den Rest Ihres Lebens dort verbringen werden. Das werden Sie nicht. Sie wird eine Weile Ihr Zuhause sein, bis sich Ihr Leben verändert – und das wird Ihre Bedürfnisse beeinflussen. Ihre neuen Bedürfnisse passen dann nicht mehr zur Immobilie, und zu diesem Zeitpunkt werden Sie diese verkaufen und ein neues Zuhause kaufen. Job, Beziehung, Kinder sind wesentliche Treiber. Haben Sie keine Angst vor diesen Veränderungen.
Das Gebäude und die Eigentümergemeinschaft (WEG)
Wenn Sie in Deutschland eine Wohnung kaufen, kaufen Sie nicht nur die Wohnung – Sie kaufen sich in eine Wohnungseigentümergemeinschaft (WEG) ein, die Gemeinschaft aller Wohnungseigentümer im Gebäude. Das hat reale finanzielle Auswirkungen.
Fragen Sie ausdrücklich nach:
Protokollen der letzten drei WEG-Jahresversammlungen: Gibt es laufende Streitigkeiten? Welche Beschlüsse wurden gefasst oder stehen an?
Instandhaltungsrücklage: Wie gut ist sie gefüllt? Eine niedrige Rücklage bedeutet, dass künftige größere Reparaturen – Dach, Fassade, Aufzug – als Sonderumlage auf alle Eigentümer, einschließlich Sie, umgelegt werden.
Geplante Sanierungen: Ist eine energetische Sanierung geplant oder bereits beschlossen? Diese könnte zu Ihrer finanziellen Verpflichtung als neuer Eigentümer werden.
Monatliches Hausgeld: Was ist enthalten, und wie schneidet es im Vergleich zu ähnlichen Gebäuden ab?
Aktueller Grundbuchauszug
Energieausweis – gesetzlich für jedes Inserat vorgeschrieben
Teilungserklärung und Gemeinschaftsordnung
Aktueller Mietvertrag, falls die Wohnung vermietet ist
Schritt 5: Ein Angebot abgeben – effektiv verhandeln
Sie haben die Besichtigung hinter sich, die Unterlagen geprüft, und Ihr Interesse ist ernsthaft. Jetzt beginnt die Verhandlung.
Wie viel Verhandlungsspielraum gibt es?
Es gibt keine allgemeingültige Antwort – das hängt vollständig von der Marktposition der jeweiligen Immobilie ab:
Wohnungen mit mehreren Interessenten und kurzer Zeit auf dem Markt bieten wenig bis gar keinen Verhandlungsspielraum
Inserate, die seit 60+ Tagen aktiv sind, bieten oft nennenswerten Spielraum – fragen Sie aber immer nach dem Grund
Sanierungsbedarf lässt sich anhand konkreter Kostenvoranschläge argumentativ untermauern
Wie Sie Ihr Angebot strukturieren
Machen Sie Ihr Angebot schriftlich und geben Sie klar an: Kaufpreis, bevorzugtes Übergabedatum und etwaige Bedingungen
Fügen Sie Ihre Finanzierungsbestätigung und einen Eigenkapitalnachweis bei. Das hebt Sie von unqualifizierten Anfragen ab und signalisiert, dass Sie abschlussfähig sind
Machen Sie es nicht nur zu einer Preisfrage. Der Preis ist die Maßeinheit der Zweckmäßigkeit. Besprechen Sie Übergabedatum, Einbauten und Ausstattung (Küche, Keller, Stellplatz) – all das ist Teil des Deals
Schritt 6: Die Finanzierung abschließen
Sobald sich Käufer und Verkäufer einig sind, läuft die Uhr. Der Verkäufer erwartet die Finanzierungsbestätigung zeitnah, in der Regel innerhalb von zwei bis drei Wochen.
Was Ihre Bank benötigt
Jeder Kreditgeber hat seine eigene Checkliste, typischerweise jedoch:
Kaufvertragsentwurf (vom Notar)
Grundbuchauszug
Immobilienexposé mit Fotos und Grundriss
WEG-Jahresabrechnungen und Teilungserklärung
Häufig einen Grundriss mit Maßen und Wohnflächenberechnung
Ihre Einkommensnachweise, Kontoauszüge und Steuerbescheide
Zinsbindung und Tilgung festlegen
Bei Hypothekenzinsen um 3,3–3,8 % (Stand 2026) profitieren die meisten Käufer von einer Zinsbindung von 10–15 Jahren – das bietet Zahlungssicherheit und Schutz vor Zinsanstiegen bei der Anschlussfinanzierung.
Eine anfängliche Tilgungsrate von mindestens 2 % ist empfehlenswert. Bei 2 % Tilgung plus 3,5 % Zinsen zahlen Sie das Darlehen über etwa 25–30 Jahre zurück – ohne von günstigen Anschlussfinanzierungskonditionen in Jahrzehnten abhängig zu sein.
Tipp für internationale Käufer: Deutsche Banken sind grundsätzlich auch für Nicht-Residente und Nicht-Staatsbürger zugänglich, allerdings sind die Dokumentationsanforderungen umfangreicher, und manche Kreditgeber schränken den Beleihungsauslauf für Nicht-Residente ein. Unabhängige Finanzierungsvermittler wie Dr. Klein oder Interhyp haben Zugang zu einem breiten Kreditgeber-Panel und können Ihre Konditionen im Vergleich zur direkten Anfrage bei einer einzelnen Bank deutlich verbessern.
Schritt 7: Der Notartermin – was tatsächlich passiert
Der Notartermin (Beurkundungstermin) ist der rechtlich entscheidende Schritt im deutschen Immobilienkaufprozess. Hier wird der Kaufvertrag formell beurkundet und die Eigentumsübertragung eingeleitet.
Wer wählt den Notar?
In Deutschland ist der Notar rechtlich neutral – er vertritt weder Käufer noch Verkäufer, sondern die korrekte rechtliche Abwicklung der Transaktion. Üblicherweise schlägt der Käufer den Notar vor, aber nicht immer. In manchen Fällen, etwa bei einer neuen Teilung oder einem neuen Bauprojekt, wird der Vertrag von dem Notar erstellt, der bereits die Teilungserklärung beurkundet hat.
Was passiert vor dem Termin?
Der Notar erstellt den Kaufvertrag und sendet ihn beiden Parteien mindestens 14 Tage vor dem Termin zu (die gesetzliche Mindestfrist)
Lesen Sie den Vertrag sorgfältig. Wenn etwas unklar ist, fragen Sie direkt beim Notar nach – das ist seine Aufgabe, und Fragen kosten nichts extra
Klären Sie offene Punkte (Übergabedatum, Ausstattung, bekannte Mängel) vor dem Termin, nicht währenddessen
Was passiert beim Termin?
Der Notar liest den vollständigen Kaufvertrag laut vor – das gesamte Dokument
Beide Parteien können jederzeit Fragen stellen
Alle Parteien unterschreiben
Der Notar beantragt die Eintragung einer Auflassungsvormerkung ins Grundbuch. Diese schützt Ihren Anspruch als Käufer, bevor die formelle Eigentumsübertragung abgeschlossen ist
Was passiert nach dem Termin?
1. Zahlungen
In den kommenden Tagen werden folgende Zahlungen fällig:
Notarkosten (1,5 % bis 2 %)
Grunderwerbsteuer (6 % des Kaufpreises)
Maklerprovision (3,57 % inkl. MwSt.)
2. Auflassungsvormerkung
Der Notar lässt die Auflassungsvormerkung ins Grundbuch eintragen. Dieser Vorgang dauert in der Regel 6 bis 8 Wochen.
3. Löschung der Grundschuld (falls der Verkäufer eine Hypothek auf der Immobilie hat)
Gleichzeitig fordert der Notar die Löschungsbewilligung von der Bank an. Sobald die Grundschuld aus dem Grundbuch gelöscht und die Auflassungsvormerkung eingetragen ist, sind die Voraussetzungen für die Fälligkeitsmitteilung erfüllt.
4. Zahlung des Kaufpreises
Es sind zwei Zahlungen zu leisten:
Eine an die Bank (falls eine Hypothek besteht)
Eine an den Verkäufer
Sobald der Verkäufer den Erhalt des Kaufpreises bestätigt, findet die Übergabe der Wohnung statt.
Schritt 8: Zahlung, Übergabe und Einzug
Zahlung des Kaufpreises
Sie überweisen den Kaufpreis erst, nachdem Sie die offizielle Fälligkeitsmitteilung (Fälligkeitsmitteilung) vom Notar erhalten haben. Diese bestätigt, dass alle Voraussetzungen für eine sichere Zahlung erfüllt sind – einschließlich der eingetragenen Auflassungsvormerkung und der Löschung etwaiger bestehender Belastungen auf der Immobilie.
Überweisen Sie niemals Geld, bevor Sie diese Mitteilung erhalten haben. Das ist keine übertriebene Vorsicht – es ist der Standardprozess, und er existiert, um Sie zu schützen.
Die Übergabe
Am Tag der Übergabe:
Erstellen Sie ein detailliertes Übergabeprotokoll
Notieren Sie die Zählerstände für Strom, Gas und Wasser
Bestätigen Sie, dass alle Schlüssel übergeben wurden
Prüfen Sie, dass vereinbarte Einbauten oder Ausstattungen (Küche, Keller, Stellplatz) wie vereinbart vorhanden sind
Die häufigsten Fehler von Wohnungskäufern in Berlin
Zum Abschluss: die Fehler, die wir am häufigsten sehen, und wie Sie sie vermeiden:
1. Kaufnebenkosten unterschätzen. Viele Käufer planen nur mit dem Kaufpreis. Die 11 % Kaufnebenkosten kommen dann als schmerzhafte Überraschung.
2. Suche ohne Finanzierungsbestätigung. In einem umkämpften Markt werden Sie für begehrte Immobilien ohne bestätigte Finanzierung nicht ernst genommen.
3. Die WEG-Unterlagen nicht lesen. Die Versammlungsprotokolle sind trockene Lektüre – aber sie zeigen, ob das Dach erneuert werden muss, ob es anhaltende Streitigkeiten unter den Eigentümern gibt und ob eine Sonderumlage bevorsteht.
4. Sich verlieben, bevor gerechnet wurde. Emotionale Entscheidungen bei Besichtigungen führen zu übersehenen Mängeln und unzureichend hinterfragten Angebotspreisen.
5. Den Kaufvertrag erstmals beim Notar lesen. Der Notartermin ist nicht der Moment, um den Vertrag zu prüfen. Das sollte Tage vorher geschehen.
6. Ohne Marktdaten verhandeln. Wenn Sie nicht wissen, was vergleichbare Wohnungen tatsächlich erzielt haben – nicht die Angebotspreise, sondern die tatsächlichen Transaktionspreise –, verhandeln Sie blind.
Sie möchten in Berlin kaufen? Lassen Sie uns sprechen.
Bei Brancaccio Properties begleiten wir Käufer von der ersten Suche bis zur Übergabe. Wir kennen den Berliner Markt aus der täglichen Transaktionspraxis – nicht aus Statistiken – und pflegen ein aktives Immobilienportfolio, einschließlich Off-Market-Gelegenheiten, die nie die öffentlichen Portale erreichen.
Die Registrierung als Käufer ist kostenlos und unverbindlich.